

Wie funktioniert Vermögensaufbau?
Der oberste Zweck des Kapitals ist nicht, mehr Geld zu schaffen, sondern zu bewirken, dass sich das Geld der Verbesserung des Lebens widmet. ~ Henry Ford
Vermögen aufbauen ist längst kein Privileg mehr, welches nur Wohlhabenden vorbehalten bleibt.
Jeder kann Vermögen aufbauen, wenn man sich nur an ein paar Regeln hält und vor der eigentlichen Geldanlage noch einige Punkte erledigt bzw. beachtet.
Wichtig: Das hier ist keine Anleitung, um über Nacht reich zu werden. Warum? Weil es das nicht gibt!
Beim Vermögensaufbau geht es nicht darum in möglichst kurzer Zeit möglichst viel Geld zu verdienen.
Wenn du viel Geld verdienen möchtest konzentriere dich auf deine Karriere oder dein Unternehmertum.
Denn die beste Art dein Einkommen zu erhöhen ist durch deine eigene Arbeit. Möchtest du nur mit deinem Vermögen Geld verdienen musst du dich zum Daytrader weiterbilden. Auch das ist dann ein Full-Time-Job.
Trenne dich von dem Gedanken finanziellen Erfolg sofort haben zu wollen. Das Geheimnis der erfolgreichen Geldanlage liegt darin zu akzeptieren, dass Vermögensaufbau unglaublich langwierig ist. Du brauchst also vor allem viel Geduld.
Das hat den Vorteil, dass Vermögensaufbau, wenn du diesen richtig gestaltest, unglaublich entspannt funktioniert.
Paul Samuelson beschrieb dies recht treffend: "Investieren sollte eher so sein, als würde man Farbe beim Trocknen oder Gras beim Wachsen zusehen. Wenn du Aufregung willst, nimm 800 Dollar und fahr nach Las Vegas."
So gehst du vor
Während du geduldig deinem Geld beim Wachsen zusiehst, solltest du zudem laufend Erfahrung sammeln und lernen mit Geld richtig umzugehen.
Es geht darum langfristig zu denken und diversifiziert anzulegen (nicht alles auf eine Karte setzen).
Je mehr Rendite du möchtest, desto mehr Risiko musst du eingehen.
Das Prinzip ist ganz einfach:
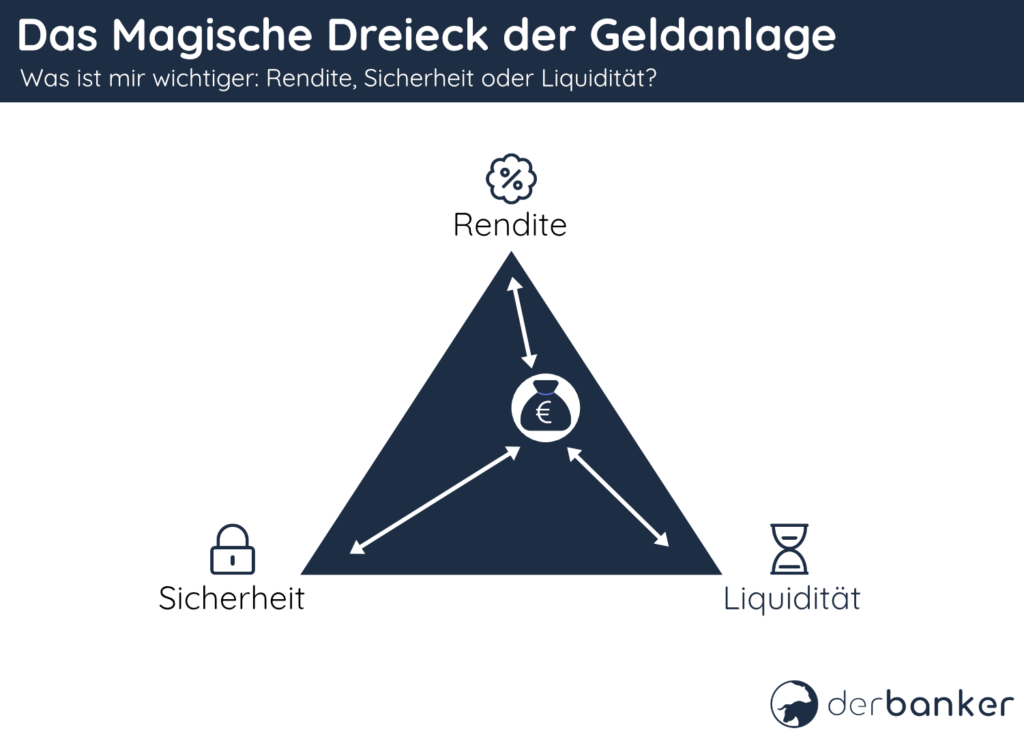
An diesem Dreieck lässt sich das Prinzip einfach verstehen.
Bei der Geldanlage spielen diese drei Faktoren die größte Rolle, allerdings kannst du immer nur maximal zwei davon haben.
Möchtest du eine hohe Rendite bei niedrigem Risiko musst du auf Liquidität verzichten.
Möchtest du eine hohe Rendite bei hoher Liquidität musst du Abstriche bei der Sicherheit machen.
Usw.
Rendite beschreibt hier den Zins, den deine Anlage erwirtschaftet, Sicherheit beschreibt das Risiko, das du eingehen musst und Liquidität die Flexibilität deiner Anlage - Also wie schnell kommst du an dein Geld wieder ran.
Beispiel 1:
Hohe Rendite / Hohe Sicherheit / weniger Liquidität
> Festgeldkonto
1.000 € Anlagebetrag
8% Rendite / 100% Garantie / Laufzeit 10 Jahre fest
Leider kommt diese Art der Anlage nicht mehr in Frage, da Banken kaum noch Zinsen bezahlen. Es handelt sich hierbei also leider um ein Bespiel aus der Vergangenheit.
Deshalb ist diese Kombination des magischen Dreiecks kaum noch zu finden.
Beispiel 2:
Hohe Rendite / Hohe Liquidität / weniger Sicherheit
> Aktieninvestment
1.000€ Anlagebetrag
Nach oben alles offen / kann jederzeit an der Börse verkauft werden / Kursrisiko - Risiko eines Totalverlust
Wie du siehst musst du bei deiner Anlage immer auf einen Faktor verzichten.
Das Geheimnis liegt hierbei in der richtigen Streuung und ausreichend Geduld.
Die perfekte Geldanlage gibt es nicht!
Es gibt allerdings eine Möglichkeit sich ein Portfolio aufzubauen und zumindest annähernd alle drei Faktoren abzubilden. (Portfolio: Summe aller deiner Investments, welche eine Anlagestrategie ergeben)
Das funktioniert in dem man sein Vermögen streut und nicht alles auf eine Karte setzt. Im Fachjargon spricht man auch von Diversifikation.
Wie gesagt: 100 % Garantie in Verbindung mit maximaler Rendite und einer Top Liquidität ist nahezu unmöglich. Angebote, die dir genau das versprechen sind meist unseriös und führen nicht zum erwünschten Erfolg.
Du kannst dein Portfolio natürlich auch, wie in den oben genannten Beispielen, unterschiedlich ausrichten und deinen Fokus mehr auf Rendite oder Sicherheit legen.
Vor dem Vermögensaufbau
Bevor du auch nur an Vermögensaufbau denken kannst, sollten folgende Punkte erfüllt sein:
- Schulden getilgt
Schulden, die dich Zinsen kosten, sollten, zuerst abbezahlt werden.
Du hast keine Schulden? Glückwunsch, dann kannst du zum nächsten Punkt springen.
Denn negative Zinsen sind ein Garantierter Zins, den du dir sparen könntest. Natürlich wirft deine Geldanlage auch Zinserträge ab, allerdings sind dir Sollzinsen (Zinsen, die du bezahlen musst) garantiert. Deine Anlage müsste also mehr Zinsen erwirtschaften als z.B. dein Kredit kostet und das auch noch garantiert. Solange du das nicht gewährleisten kannst, ist der erste Schritt vor dem Vermögensaufbau deine verzinsten Schulden abzubauen. Dazu gehören Dispokredit, Ratenkredit und Finanzierungen für eine selbstgenutzte Immobilie (lieber Sondertilgungen vornehmen/ bei vorzeitiger Komplettrückzahlung Vorfälligkeitsentgelt beachten!).
Bei mehreren Krediten macht eine Umschuldung Sinn. Das bedeutet, dass du einen einzigen Kredit aufnimmst, vorzugsweise mit günstigeren Zinsen, und deine bestehenden Darlehen damit ablöst. Das verschafft dir eine bessere Übersicht und in den meisten Fällen sparst du dir sogar Zinsen. - Rücklage gebildet
Eine Reserve für den Notfall zu haben gehört zur Basis vor dem Vermögensaufbau. Orientiere dich hierbei an der Faustregel: ca. 3 Nettomonatsgehälter auf einem Tagesgeldkonto (Unterkonto zum Girokonto) griffbereit zu haben. Alternativ könntest du dich für die Höhe der Rücklage auch an deinen Ausgaben orientieren. Ein Gutverdiener, der sehr bescheiden lebt, kommt auch mit einer geringeren Reserve aus. Sollte eine unerwartet hohe Ausgabe auf dich zukommen kannst du also schnell und flexibel darauf reagieren ohne Probleme zu bekommen oder deine Investments auflösen zu müssen.
Beispiele für einen solchen Notfall reichen von der kaputten Waschmaschine oder der Autopanne über eine längere Krankheit bis hin zum Verlust der Arbeit. Unser Leben verläuft nun mal nicht immer nach Plan und im Notfall verschafft uns eine ausreichende Reserve mehr Raum zum Atmen.
Beispiel:
Dein Netto-Monatsgehalt = 1.850€ - Ziel: Rücklage in Höhe von ca. 5.500€ ansparen (Hier kannst du gern auf 6.000€ aufrunden). Natürlich sollest du es auch nicht übertreiben mit der Rücklage. Denn ein Tagesgeldkonto wirft nun mal keine Zinsen ab und die jährliche Inflation zehrt Vermögen, das unverzinst rumliegt langsam auf. Bei einem Netto-Gehalt von 1.850€ wäre eine Reserve von 25.000€ also ziemlich übertrieben.
Bitte verwechsle die Reserve nicht mit Sparen für bestimmte Ziele. Deine Reserve sollte ausschließlich für den Notfall zu Verfügung stehen und nicht für den nächsten Urlaub genutzt werden.
Hast du also eine ausreichende Reserve, aber kein Geld für den Urlaub, kannst du dir den Urlaub gerade eben nicht leisten. Dafür solltest du ein paar Monate vorher mit dem sparen anfangen. Wie das am besten geht erfährst du in unserem Artikel: "Zielsparen". - Risiken abgesichert
Die größten finanziellen Risiken müssen vor der Geldanlage unbedingt abgesichert werden.
Um langfristig Vermögen aufbauen zu können muss man während dieser Zeit vor allem seine Arbeitskraft erhalten.
Du würdest dir doch auch kein Haus ohne Fundament bauen, oder?
Ohne Einkommen ist Vermögensaufbau nahezu unmöglich. Ganz im Gegenteil. Fällt dein Einkommen, wenn auch nur zum Teil, weg bist du gezwungen dein mühsam erarbeitetes Vermögen aufzubrauchen um deinen Lebensunterhalt zu finanzieren. Um herauszufinden welche Risiken für dich relevant sind nutze gern unseren Finanz-Navigator und/oder lese den Artikel „Grundlagen: Risiken absichern“. In deinem Leben begegnen dir unzählige Finanzfallen und große finanzielle Risiken, welche für dich von heute auf morgen den finanziellen Ruin bedeuten können. Die wichtigsten solltest du vorher unbedingt absichern.
Wichtig ist dies vor dem Vermögensaufbau, da bei Eintritt eines Notfalls dein Vermögensaufbau umsonst war und dann sogar oftmals gar nicht ausreicht um entstehende Kosten zu decken.
Beispiel:
Jan ist angestellt und auf sein monatliches Einkommen, so wie der Großteil der Deutschen, angewiesen. Aufgrund einer längeren Krankheit wird Jan berufsunfähig und das Einkommen fällt weg. Da Jan vor etwa 3 Jahren mit dem Vermögensaufbau angefangen hat und es bis jetzt wirklich gut lief, kann er von diesem Geld ein paar Monate leben. Das angesparte Geld ist danach allerdings weg und dann steht Jan vor einem richtigen Problem, denn die finanzielle Unterstützung vom Staat reicht hinten und vorne nicht. Er verliert seine Wohnung und muss sein Auto verkaufen. Ein solches Schicksal ist nichts ungewöhnliches und lässt sich mit einer Berufsunfähigkeitsversicherung einfach absichern. Fakt ist, dass jeder 4. in Deutschland im Laufe seines Lebens einmal berufsunfähig wird. Die Absicherung der Lebensrisiken vor dem Vermögensaufbau ist deshalb so wichtig, weil bei Eintritt eines solchen Notfalls dein mühsam angespartes Geld ganz schnell wieder weg ist und somit alles umsonst war. Da ein solches Ereignis unerwartet und jederzeit eintreten kann, kann man auch nicht abschätzen wie viel Geld man in welcher Zeit ansparen muss um das Risiko einfach selbst abdecken zu können. Eine Versicherung ist somit unabdingbar und kaum zu ersetzen.
Die Bestandsaufnahme
Verschaffe dir einen Überblick über deine Finanzen.
Das bedeutet, dass du dir wirklich mal aufschreibst welche Finanzprodukte du bereits besitzt bzw. wo du wie viel Geld geparkt hast.
Nun stellst du Schulden und Guthaben gegenüber und agierst wie in den oben genannten Punkten, um Ordnung zu schaffen.

Tipp!
Mache eine Haushaltsrechnung um deine finanzielle Situation besser reflektieren zu können.
Notiere deine monatlichen Fixausgaben, stelle sie deinen Einnahmen gegenüber und überdenke diese auch.
Wie du deinen finanziellen Alltag am besten managest erfährst du unter anderem im Artikel "Grundlagen: Finanzieller Alltag".


Ist die Basis geschafft kannst du zum zweiten Punkt übergehen.
Der Vermögensaufbau
Vorweg: den einen richtigen Weg gibt es nicht. Beim Vermögensaufbau wissen wir leider immer erst am Schluss ob wir eine gute Strategie gefahren sind oder nicht. Denn Erfahrungswerte für die Zukunft gibt es nun mal nicht.
Deshalb lautet die erste Devise: nicht alles auf eine Karte setzen!
Teile dein Vermögen in verschiedene Anlageklassen auf. Auch wenn du wenig Geld hast, lohnt es sich in mehr als nur eine Lösung zu investieren. Natürlich unter Berücksichtigung der Kosten.
Einen sukzessiven Vermögensaufbau erreicht man vor allem dann, wenn man monatlich über lange Zeit spart. Dann kannst du deinem Vermögen beim Wachsen zusehen.
Jetzt geht es also darum die richtige Anlage für dich zu finden.
Dafür solltest du dir unbedingt einen Plan machen:
- Anlageziel festlegen (Wofür ist das Geld gedacht?)
- Risikoklasse bestimmen (Wie viel Risiko möchtest/ kannst du eingehen?)
- Passende Geldanlage finden
- Diversifizieren (Geld breit streuen, um Risiko zu senken)
- Kosten und Provisionen beachten
- Portfolio regelmäßig überprüfen (einmal im Jahr reicht)
Da das genaue Vorgehen den Rahmen dieses Artikels bei Weitem sprengen würde, haben wir für dich einen Rundum Finanzkurs zusammengestellt. Von der Basis, über Risikoabsicherung bis hin zum Vermögensaufbau wird dir dort Schritt für Schritt erklärt, wie du vorgehen sollst. Investiere in dich selbst und starte noch heute!
Zusammenfassung
1. Bestandsaufnahme
2. Schulden abzahlen
3. Rücklage bilden
4. Risiken absichern
5. Geldanlage Check nutzen
Tipp!
Grundsätzlich solltest du deine finanzielle Situation einmal im Jahr überprüfen.
Das macht vor allem dann Sinn, wenn sich deine Lebenssituation oder deine Zukunftspläne geändert haben.
Planst du in Zukunft nun einen Immobilienkauf oder eine Familie zu gründen, kommen einige finanzielle Veränderungen auf dich zu. Auch andere große Anschaffungen solltest du in deiner Finanzstrategie berücksichtigen.
Unser Tipp für deinen Vermögensaufbau: (min. einmal im Jahr)
- Ziele neu definieren (hat sich nichts geändert? Auch gut!)
- Größere Gewinne aus spekulativeren Anlagen verkaufen
- Gebühren von Depot und Sparplänen überprüfen = Wechsel notwendig?

