

Was ist eine Risikolebensversicherung?
Ein Thema, über das wohl niemand gerne redet und doch zum Leben dazu gehört, ist der Tod eines geliebten Menschen.
Doch in vielen Fällen, insbesondere bei Familien, kommt zum schmerzlichen Verlust noch das Problem des Geldes hinzu.
Denn, verstirbt ein Partner, fällt ein Teil des Familieneinkommens weg.
Handelt es sich um den Hauptverdiener, entfällt oft sogar die Lebensgrundlage.
Wer hier nicht vorgesorgt hat, steht vor einer Abwärtsspirale.
Die Risiko Lebensversicherung sichert genau diese Situation ab.
Im Falle eines vorzeitigen Ablebens der versicherten Person, wird den Hinterbliebenen die vereinbarte Versicherungssumme ausbezahlt.
So kann die Familie in Ruhe trauern, sich sammeln und überlegen, wie es weitergeht, ohne auf plötzliche finanzielle Probleme zu stoßen.
Besonders diejenigen mit Kindern und/oder einem Hauskredit sollten auf diesen Schutz nicht verzichten.
Welche Variante ist die Richtige?
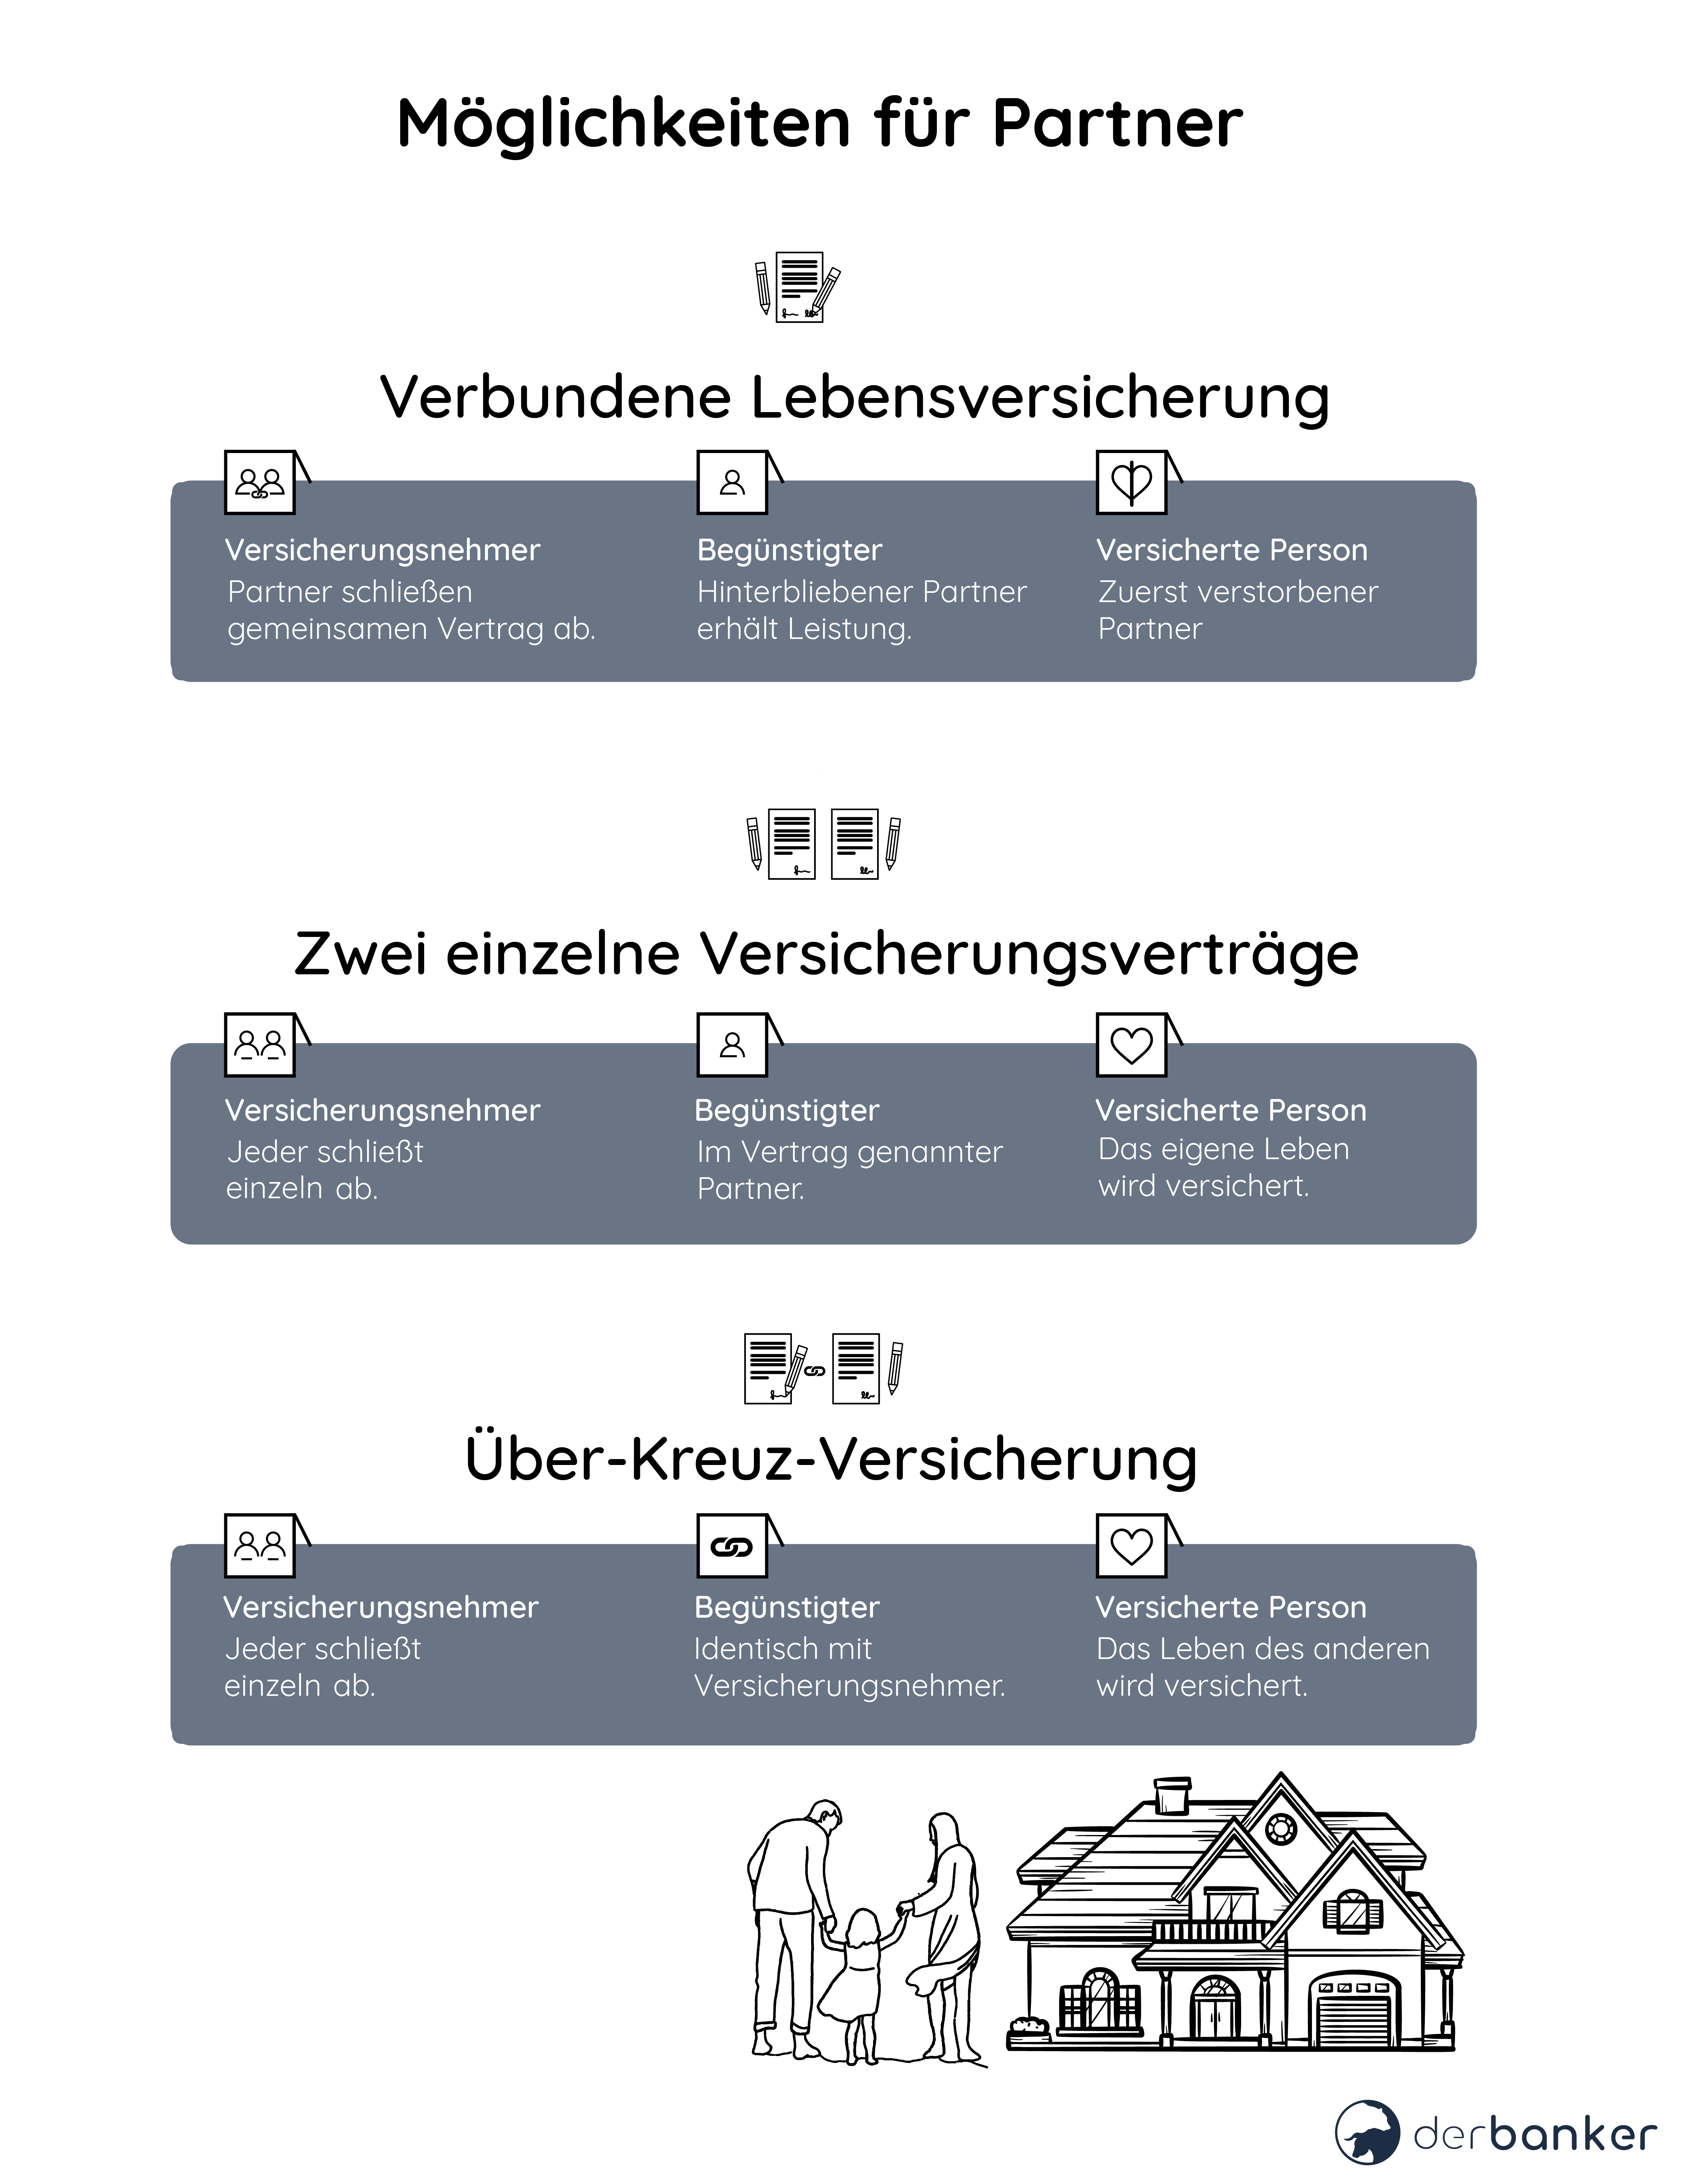
1. Verbundene Lebensversicherung
Wenn Paare sich gegenseitig versichern möchten, kann dies über eine verbundene LV erfolgen.
Damit ist man als Paar in einem gemeinsamen Vertrag versichert.
Verstirbt ein Partner oder kommen beide gleichzeitig ums Leben, zahlt der Versicherer die vereinbarte Summe aus. Im Anschluss erlischt der Vertrag, auch wenn nur einer der Partner verstirbt.
Das heißt, im Anschluss hat der hinterbliebene Partner keinen Versicherungsschutz mehr (z.B. für die Kinder).
Bei einer Trennung kann man den Vertrag leider auch nicht in zwei separate Verträge teilen. Man müsste diesen kündigen (wozu von beiden die Zustimmung nötig ist) und im Anschluss neue Verträge abschließen.
2. Zwei einzelne Versicherungsverträge
Die flexiblere Variante besteht aus zwei einzelnen Verträgen.
Hierbei setzt man den jeweils anderen als Bezugsberechtigten ein.
Das heißt, wenn du verstirbst, bekommt dein Partner Geld und wenn dein Partner verstirbt, bekommst du Geld.
Den Bezugsberechtigten kannst du (z.B. im Falle einer Trennung) jederzeit ändern.
Ein weiterer Vorteil von zwei einzelnen Verträgen ist, dass unterschiedlich hohe Versicherungssummen möglich sind.
Verdient ein Partner weniger als der andere, benötigt dieser eine höhere Versicherungssumme, um im Ernstfall das wegfallende hohe Einkommen des Partners ausgleichen zu können.
Als Alleinerziehende Person kannst du als bezugsberechtigte Person auch dein Kind eintragen.
Bei Volljährigkeit wird dem Kind das Geld dann ausgezahlt. Bis dahin wird es treuhändisch verwaltet.
Einen Vormund kannst du auch selbst festlegen.
3. Überkreuz-Versicherung
Diese Variante besteht ebenfalls aus zwei einzelnen Verträgen und lohnt sich besonders für unverheiratete Paare.
Der Grund dafür ist die Erbschaftssteuer. Verheiratete haben einen viel höheren Steuerfreibetrag als unverheiratete.
Im Normalfall ist es so, dass du auf dein eigenes Leben eine Risikolebensversicherung abschließt und als Begünstigten deinen Partner einträgst. Diese Form kann dem hinterbliebenen Partner jedoch einiges an Steuern kosten. Denn da hier ein größeres Vermögen von einer Person auf die andere übertragen wird, fällt evtl. Erbschaftssteuer an. Es gibt allerdings Freibeträge: Für verheiratete Paare sind bis zu 500.000€ steuerfrei. Für unverheiratete Paare allerdings nur 20.000€.
Vermeiden kannst du das, indem du zwei getrennte Überkreuz-Verträge abschließt.
In deinem Vertrag ist dann vereinbart, dass du im Todesfall des Partners aus deinem eigenen Vertrag Geld erhältst und nicht aus dem Vertrag des Partners. Du versicherst also nicht dein Leben, sondern das des Partners.
Es findet also keine Vermögensübertragung statt.
Beispiel:
Verstirbt bei einem unverheirateten Paar einer der beiden und erhält aus der Versicherung eine Summe in Höhe von 300.000€, müssen 280.000€ versteuert werden.
Es gibt aber eine Möglichkeit, die Erbschaftssteuer zu umgehen:
Stichwort: Überkreuz-Versicherung
Diese Variante besteht aus zwei Verträgen.
Partner 1 schließt einen Vertrag ab, in dem Partner 2 versichert ist und Partner 2 schließt einen Vertrag ab, in dem Partner 1 versichert ist.
Wenn Partner 2 also verstirbt, erhält Partner 1 aus seinem eigenen Vertrag Geld.
Und das ist dann komplett steuerfrei.
Die Konstruktion kann auch für verheiratete Paare interessant sein, wenn die Höhe des zu vererbenden Vermögens die 500.000€ Marke übersteigt.
Nachteil: Die Verträge können nur mit der Zustimmung des jeweils anderen wieder aufgelöst werden.
4. Versicherungen zum Sparen
Oftmals begegnen uns auch Kombinationen, wie Kapitallebensversicherung oder Fondsgebundene Kapitallebensversicherung.
Die klassische Kapitallebensversicherung hat ihre besten Zeiten leider schon lange hinter sich gelassen. Früher galt diese als beliebte Anlagemöglichkeit, da es einen festen und im Verhältnis zur heutigen Zinspolitik hohen Garantiezins gab.
Auch heute gibt es diesen Garantiezins noch, allerdings ist dieser im Verhältnis zu den Kosten mittlerweile viel zu niedrig. Fazit: Für den Vermögensaufbau nicht zu empfehlen.
Die Fondsgebundene Lebensversicherung ist eine Kombination aus Risiko Lebensversicherung und Investmentfonds. Sie lockt ihre Kunden mit der Aussage, das Geld zusätzlich am Kapitalmarkt anzulegen und so die Chance auf hohe Renditen zu bieten und das mit einer Kapitalgarantie zum Ende der Laufzeit.
Viele Anleger sind dem Irrglauben verfallen, dass der gesamte monatliche Beitrag am Kapitalmarkt angelegt und somit eine Chance auf hohe Renditen geboten wird.
Sie ist allerdings eine Kombination aus Risiko Lebensversicherung und Investmentfonds.
Denn dein monatlicher Beitrag teilt sich wie folgt auf:

- Kostenteil: Abschlusskosten, Verwaltungskosten, Ratenzuschläge
- Risikoabsicherung: Für den Todesfall
- Sparteil: Nur dieser Teil wird letztlich angelegt, nicht der gesamte Beitrag
Empfehlung: Vermögensaufbau und Risikoabsicherung separat abschließen. Das ist flexibler und spart Kosten.
Wie hoch sollte die Versicherungssumme sein?
Das ist wohl eine der wichtigsten Fragen bei der Risikolebensversicherung, denn die Höhe kann bei jedem unterschiedlich sinnvoll sein.

So berechnest du deinen Bedarf: (wenn kein Immobiliendarlehen besteht)
Entweder du nimmst einfach direkt das aktuelle Nettogehalt des Hauptverdieners oder aber du machst eine grobe Haushaltsrechnung, mit welcher du herausfindest, wie viel Geld du, bzw. die Hinterbliebenen, monatlich zum Leben brauchen. Empfehlung: Setze die Versicherungssumme nicht zu knapp an, denn auch die Inflation ist hierbei noch nicht berücksichtigt.
Beispiel:
Die Laufzeit sollte sich in diesem Beispiel (Ohne Immobilienkredit) an den Kindern orientieren. Sprich, bis diese 18, vorsichtshalber lieber 25 Jahre alt sind.
Das Nettogehalt beträgt in diesem Beispiel 2.100€. Benötigt werden davon für den Lebensunterhalt ca. 1.800€.
Das jüngste Kind ist aktuell 5 Jahre alt.
20 Jahre (bis 25) X 12 Monate X 1.800€ = 432.000€ ~ aufgerundet 450.000€
Das ist nun die benötigte Versicherungssumme.
Klingt erstmal sehr viel, allerdings ist das der richtige Weg. Sehr viele Risikolebensversicherungen sind viel zu niedrig abgeschlossen.
Stichwort: Inflation
Außerdem wirst du bzw. der Hauptverdiener in deiner/ seiner Karriere auch Gehaltssprünge machen und hast / hat damit die Möglichkeit, mehr Vermögen aufzubauen.
Je mehr Vermögen sich im Haushalt befindet, desto geringer ist die Notwendigkeit einer Absicherung.
Es kann also auch Sinn machen, später mal bei der Versicherung eine Senkung der Versicherungssumme zu beantragen und damit natürlich auch Beitrag zu sparen.
So berechnest du deinen Bedarf: (wenn ein Immobiliendarlehen besteht)
Bei einem Immobilienkredit solltest du die Höhe der Restschuld wählen und einen Aufschlag für die Finanzierung des Lebensunterhaltes der Hinterbliebenen.
Beispiel: Restschuld = 198.000€ -> Risiko LV min. 200.000€ + Aufschlag
(Der Aufschlag orientiert sich ebenfalls an den monatlichen Ausgaben für den Lebensunterhalt)
Sei bei der Summe nicht zu sparsam, da im Todesfall ja nicht nur das Darlehen abgelöst, sondern auch der Lebensunterhalt finanziert werden soll. Ein paar tausend Euro mehr Versicherungssumme machen auch nur ein paar Euro im Beitrag aus.
Alternativ kannst du auch zwei Versicherungen abschließen.
Eine mit fallender Versicherungssumme für dein Immobilienkredit und eine mit fixer Summe für den Lebensunterhalt der Familie.
(Der Unterschied zwischen fallender und konstanter Versicherungssumme wird im Folgenden noch erklärt)
Im Todesfall kann mit der ausgezahlten Versicherungssumme das Darlehen sofort abgezahlt werden.
Wenn der Kredit jünger als 10 Jahre ist, solltest du auf die Versicherungssumme nochmal mindestens 10% aufschlagen, da das in etwa der Höhe des Vorfälligkeitsentgelts entspricht, welches die Bank bei vorzeitiger Kündigung verlangt.
Ab dem 10. Jahr hat man in Deutschland bei Immobiliendarlehen ein Sonderkündigungsrecht und darf unabhängig davon, wie lange die Sollzinsbindungsfrist noch gilt, ohne Vorfälligkeitsentgelt zahlen zu müssen, kündigen. Dieses Recht hat übrigens jeder.
(lt. §489 Abs. 1 Nr. 1 des Bürgerlichen Gesetzbuches)
Konstante oder Fallende Versicherungssumme?
Wie der Name schon sagt, bleibt die Versicherungssumme bei der Konstanten Versicherungssumme über die gesamte Laufzeit gleich bzw. konstant.
Bei der Fallenden Versicherungssumme fällt die Summe Stück für Stück.
Besonders gern wird die Fallende VS bei Immobilienkrediten genutzt, da der Kredit ja auch Stück für Stück getilgt wird und somit der Absicherungsbedarf sinkt.
Oftmals ist ein Vertrag mit Fallender Versicherungssumme etwas günstiger und wirkt daher attraktiver.
Wenn dein Monats-Budget nicht jeden Monat bis auf den letzten € ausgereizt ist, geht die Empfehlung dennoch zur Konstanten Versicherungssumme.
Denn meistens geht es ja nicht nur um die Absicherung der Kreditraten, sondern auch um den Lebensunterhalt der Familie.
Bist du finanziell gut aufgestellt?
Trag dich ein und erhalte eine gratis Checkliste, um zu prüfen wie gut du finanziell dastehst.
Was kostet eine Risikolebensversicherung?
Die Kosten orientieren sich an der Risikogruppe. Wer z.B. raucht, an einer Krankheit leidet oder einen riskanten Beruf hat, muss auch mehr Beitrag zahlen. Bei den Gesundheitsfragen musst du ein paar Daten über dich preisgeben.
Aus diesen Angaben errechnet die Versicherung dein Risikoprofil.
Weitere Faktoren sind die Laufzeit und die Versicherungssumme.
Worauf solltest du achten?
Versicherungssumme
Die Höhe der Versicherungssumme ist hier wohl einer der wichtigsten Punkte. Berechne deinen Bedarf in Ruhe und sei nicht zu sparsam.
Die richtige Variante
Überlege dir, welche der oben genannten Varianten besser zu deiner Lebenssituation passt. Für Paare ist die Überkreuz-Variante meist recht clever und in den meisten Fällen lohnt sich, auch bei schwindendem Hauskredit, die Konstante Versicherungssumme.
Laufzeit
Die Vertragslaufzeit sollte ungefähr so lange andauern, bis die Kinder auf eigenen Beinen stehen oder der Hauskredit abbezahlt ist.
Nachversicherungsgarantie
Zudem ist es sehr sinnvoll, die Nachversicherungsgarantie mit in den Vertrag zu nehmen. Diese verschafft dir die Option, auch später noch Anpassungen ohne Gesundheitsprüfung vorzunehmen.
Es kann durchaus Sinn machen, die Versicherungssumme zu reduzieren, wenn der Absicherungsbedarf sinkt.
Das ist zum Beispiel der Fall, wenn genug Rücklagen vorhanden sind oder die Kinder auf eigenen Beinen stehen.
Brutto- und Nettobeitrag
Beim Abschluss der Risikolebensversicherung finden sich im Angebot immer zwei Preise: der Netto- bzw. Zahlbeitrag und der Bruttobeitrag. Der Nettobeitrag steht für den Preis, den du derzeit für den Schutz zahlen musst. Er ist allerdings nicht garantiert und kann sich ändern, falls sich die wirtschaftliche Situation der Versicherung verschlechtert und sie weniger Überschüsse erzielt. Das kann beispielsweise passieren, wenn mehr Menschen sterben oder das Unternehmen weniger Gewinne am Kapitalmarkt erzielt als erwartet. Dann kann der Preis steigen, maximal bis zur Höhe des angegebenen Bruttobeitrags. Achte deshalb beim Abschluss auch auf den angegebenen Bruttobeitrag – so kannst du abschätzen, wie teuer die Versicherung schlimmstenfalls werden kann.
Vorgezogene Todesfallleistung
Buchst du diesen Baustein in deine Risikolebensversicherung, zahlt die Versicherung bereits die vereinbarte Summe noch zu Lebzeiten. Das ist dann der Fall, wenn dein Arzt eine schwere Krankheit diagnostiziert hat, welche innerhalb von 12 Monaten zum Tod führt. Die Art der Krankheit spielt hierbei keine Rolle. Du erhältst das Geld also im vorhinein und kannst dieses dann so einsetzen wie du es möchtest. Das kann den Vorteil haben, dass du nochmal weltweit nach einem Spezialisten suchen kannst, der dir vielleicht helfen kann. Da ein solcher Spezialist sehr teuer ist, käme die vorab ausgezahlte Leistung sehr gelegen.
Sollte es doch nicht zum Todesfall kommen, musst du die Versicherungssumme nicht zurückzahlen.
Was zahlt die Risiko Lebensversicherung nicht?
Im Falle von...
- Selbsttötung,
- Falschangaben bei der Risikoprüfung (Gesundheitsfragen)
- oder bei Mord durch den Begünstigten der Versicherungssumme
zahlt die Versicherung nicht aus.
Bei Selbstmord kann es sein, dass einige Versicherungen doch zahlen, wenn eine gewisse Frist verstrichen ist.
Das gilt es in den Bedingungen nachzulesen.
Was tun im Todesfall?
- Versicherung informieren
Nach dem Todesfall musst du die Versicherung unverzüglich informieren.
Zunächst genügt dafür ein Anruf. Lass dir am besten eine Bestätigung für dieses Gespräch, z.B. in Form einer Mail, geben. - Dokumente an Versicherung schicken
Im Anschluss musst du der Versicherung als Nachweis den Versicherungsschein und eine amtliche Sterbeurkunde zuschicken. Am besten machst du das per Einschreiben.
Der Versicherer kann zusätzlich einen Ärztlichen Nachweis für die Todesursache verlangen. - Die Überweisung
Zuletzt wird die vereinbarte Summe an die im Vertrag stehende Kontonummer überwiesen.
Ist diese Versicherung sinnvoll?
Ob eine Versicherung für dich sinnvoll ist. kannst du dir ganz einfach mit folgender Frage beantworten:
"Kannst bzw. möchtest du dieses finanzielle Risiko selbst tragen?"
Also, bist du in der Lage, im Falle eines "Schadens", diesen aus eigener Tasche zu bezahlen?
In diesem Fall:
Besonders sinnvoll ist diese Versicherung für Familien mit minderjährigen Kindern. Hierbei geht es darum, den Hauptverdiener abzusichern, damit die Familie bei dessen Tod genug Geld zur Verfügung hat, um auch ohne Gehalt des Hauptverdieners so lange leben zu können, bis die Kinder eigenständig sind.
Auch bei einem noch vorhandenen Hauskredit ist diese Absicherung wichtig, damit im Todesfall die Familie weiterhin in der Immobilie wohnen bleiben kann.
Auch bei Geschäftspartnern kann eine gegenseitige Absicherung Sinn machen.
Wenn du dir bei den Gesundheitsfragen, aufgrund von Vorerkrankungen, unsicher bist, macht es Sinn, sich dazu beraten zu lassen, um keine Fehler zu machen. Hast du keine Vorerkrankungen, die in deiner Akte stehen, brauchst du dir auch keine Sorgen machen.
Tipp!
Es macht durchaus Sinn, den Geringverdiener auch zu versichern.
Denn nehmen wir an, der Geringverdiener verstirbt, muss sich höchstwahrscheinlich der Hauptverdiener um die Kinder kümmern und deshalb vielleicht Arbeitszeit reduzieren. Somit gibt es auch hier Einkommenseinbußen.


